こんにちは、ぴたです🕊
前回の床下浸水のその後…新たに分かったことにびっくり😳
前回、実家が大雨で床下浸水した記事を書いたんですが、その後話が進展して驚きの事実がありました。
床下の処置も終わって、てっきり防カビもしてもらっていると思っていたんですが、していなかったらしく😳
防カビも追加でお願いすることになったみたいです。
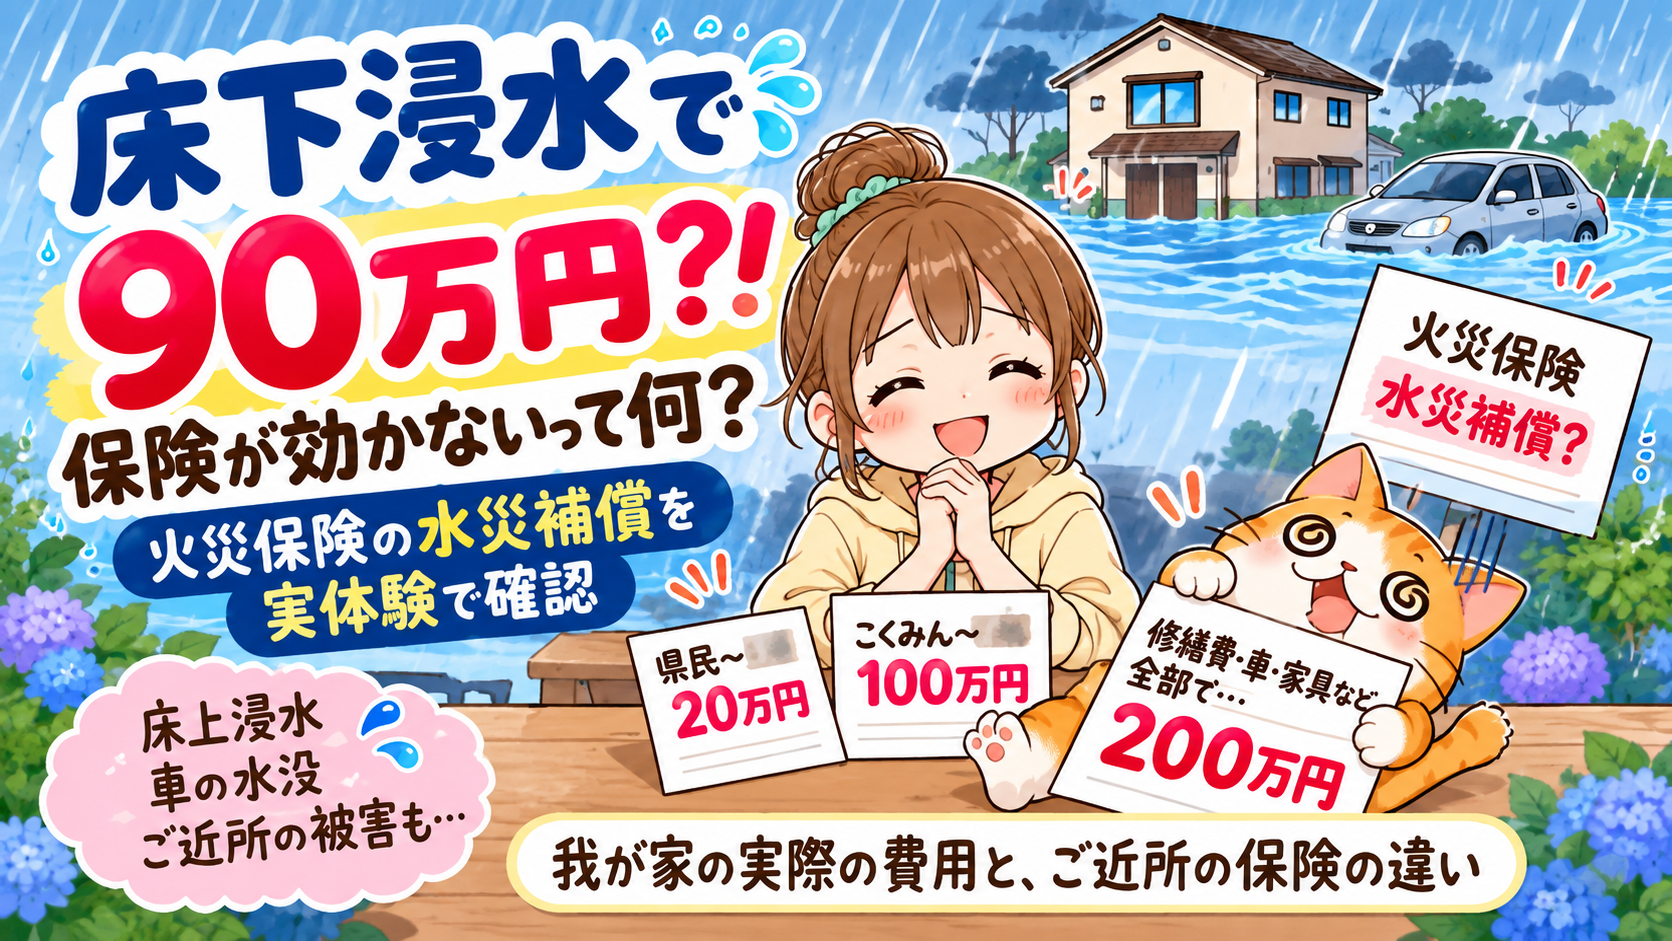
清掃や除菌、乾燥、防虫、防カビなど、一通りの処置をしてもらって、結果的に90万円近くになってしまいました😱
そもそも乾燥って、私は勝手に床下にファンみたいなものを置いて、風を送って換気するものだと思っていたんですが…特にファンを置くこともなかったみたいで…。
乾燥って、何か処置をしているのかな?
それとも床下浸水から2週間以上経っていたので、その間にもう乾燥していたのかな?
そこはよく分からないんですが……🤔
同じ並びなのに、被害も費用も全然違う😳
実家は床下浸水でしたが、同じ並びのお宅でも被害はそれぞれ違ったみたいで、同じように床下浸水だったお宅は床下の処置に約120万円かかったそうです。
私の実家と、そのお宅の家の大きさもそこまで変わらないと思うのですが、何をどこまで処置するかによって金額もかなり変わるのかもしれません。
さらに同じ並びなのに、床上まで水が来てしまったお宅も2軒あったらしくて……。
実家と床上浸水したお宅も、高低差は無いと思っていたんですが、二階に上る階段の途中くらいまで水が上がってきたそうです。
普段見るとそんなに坂になっているようには見えない場所なんですが、近くに少し傾斜のある坂があったので、そこから流れてきた水を受け止めるような形になってしまい、床上浸水になってしまったのかもしれません。
もちろん車も水没してしまったそうです。
近所の他のお宅でも車が2台とも水没してしまい、その後2台とも買い替えた方もいらっしゃいました……。
修理ではなく買い替えが必要になる場合もあるんですよね…。
通勤などで使っていたら、すぐに新しい車が必要になるだろうし、そんな時に車両保険ってどのくらい補償されるのか?気になりますね。
車両保険に入っていて補償されたとしても、車の年数や契約内容によって補償される金額も違います。
車両保険に入ってても、同じ車をすぐに買い換えられるほどの補償があるとは限らないんだね…。
もちろん人それぞれ、同じ車じゃなくて別の車に買い換えたい場合もあると思うけど、自動車保険の車両保険も車が古くなるにつれて補償金額が下がっていくのが普通だから、水没したからといって、また同じランクの車を買おうとすると、保険だけでは足りない場合もあるんだよね。
そうなると、足りない分は実費になってしまうし、車両保険が付いていなかったら、また車を買うお金を全部用意するのも大変だよね💦
床上浸水した2軒は、保険の違いも…
そして、床上まで水が来てしまった2軒のお宅は、さらに大変だったらしく家具や洗濯機なども水に浸かってしまったそうです。
しかも、ただの雨水ではなく泥水なので、水が引いたあとも砂などがガリガリにこびりついて大変だったみたいです。
もちろんそのままでは住めないので、床の張り替えが必要になるんですが、同じように床上浸水した2軒のお宅は、それぞれ保険の状況が違ったらしくて……。
片方のお宅は水災補償が付いていて保険が使えるみたいなんですが、もう片方のお宅は火災保険には入っていたものの、水災補償が付いていなかったらしく、今回の水害では保険が効かないそうで全部実費で直す羽目に…。
罹災証明などによって、市などから何か補助があるのかもしれませんが、とりあえず火災保険では補償がなかったみたいです。

保険が効かなかったら全部自分で払って直すってこと?
急に100万円単位のお金なんて…ローンでも嫌だよ…
金額的にも一気に全部を元通りにするのは難しいね…。
床の張り替えや清掃、除菌など、住むために必要なところから優先して直していくみたいなんですが、防虫や防カビなども全部やろうとすると、それぞれ費用もかかってしまうみたいで…。
床上浸水に車の水没まで重なってしまうと、予期せぬ出費としてはかなり大きいですよね💦
必要なところだけでも元に戻して、あとはお金と相談しながら少しずつ直していくことになるみたいです。
車の方も、車両保険に入っていれば補償が出るのかもしれませんが、その辺はどうだったのか話を聞いていないので分からなくて…。
それにしても、家の修繕や車の買い替えなどが重なってしまうと、かなりの出費になりますよね💦
実家の保険はどうだった?
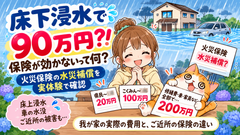
実家も今回、床下の処置に90万円近くかかることになったんですが、県民共済の方は申請後すぐに20万円が振り込まれたみたいで、独自の計算方法で実家の場合は20万円だったみたいです。
書類が届いた翌日くらいには入金されていたらしく、振り込みが早かったのは本当に助かったんですが、床下の処置に90万円近くかかるとなると……20万円だけでは全然足りない🥺
ただ、実家はもう一つこくみん共済の方にも入っていて、そちらからは100万円くらい補償される予定らしく、県民共済の20万円と合わせれば、今回の処置費用は賄えるみたいです。
もしこれが保険で補償されなかったら……と思うと、かなり大変ですよね💦
うちは無理だー😭急に200万円、300万円なんて出せないです🥺
とりあえず住めるように床を直すのが先で…それから床下の除菌や防虫、防カビなんかも、やっぱりやっておいた方がいいですよね。
後々、土台の木の部分が腐ったりしたら、家にも影響が出そうだし、だからといって必要なところを全部直そうと思ったら金額がかなり高額になってしまいますよね…。
「保険がなかったら、どうしてたんだろう…」って考えると、ちょっと詰んじゃう🥺
一軒家じゃなければ大丈夫なのかなと思っていたら、マンションなどの集合住宅でも、火事の消火活動で下の階が水浸しになることがあるみたいで。
しかも、火事の原因になったお宅に、その修理費をそのまま請求できるとは限らないらしくて…。
そう考えると、一軒家の人はもちろんだけど、マンションに住んでいる人も、今入っている火災保険の補償内容を一度確認してみるのもいいかもしれません。
「火災保険に入ってるから大丈夫」と思っていても、今回の近所のお宅みたいに、水災補償が付いていなければ水害では保険が使えないこともあるんですよね。
今回のことで、私も「保険に入っているか」だけじゃなくて、「何が補償されるのか」までちゃんと見ておくのって大事なんだなと思いました。
とはいっても、火災保険って補償の種類もいろいろあるし、今の契約に何が付いているのか、自分にどんな補償が必要なのかって、正直分かりにくいですよね💦
保険を見直したいと思っても、自分だけでいろいろな保険を比べるのは大変なので、そういう時は専門家に相談してみるのも一つの方法かなと思います。
どんな補償があるのか、今の自分の状況にはどんなものが合いそうなのか、相談しながら比べてみると分かりやすいかもしれません。
今回の水害をきっかけに、火災保険を一度見直してみようかなと思った方はこちら👇

そして今回、家だけではなく車の水没についても考えるきっかけになったので、自動車保険の補償内容も一度確認しておきたいところ。
特に車両保険に入っているか、どんな場合にどのくらい補償されるのかは、いざという時になってからではなく、今のうちに確認しておくと安心かもしれません。
自動車保険もいろいろな保険会社があるので、補償内容や保険料を比べながら、自分に合うものを探してみるのもいいですね。
ここまでお読みいただきありがとうございます。
「病気や日々の不安をひとつずつ安心に変えていこう」
をコンセプトに自分の経験を元に発信しています。
病気や日々の不安を1つずつ安心に変えるお手伝いが出来ればと思っています。
今、不安を抱えているあなたへ
私の体験があなたの力になりますように!
このお話の前半はこちら👇車を移動させた方のお話など載ってます
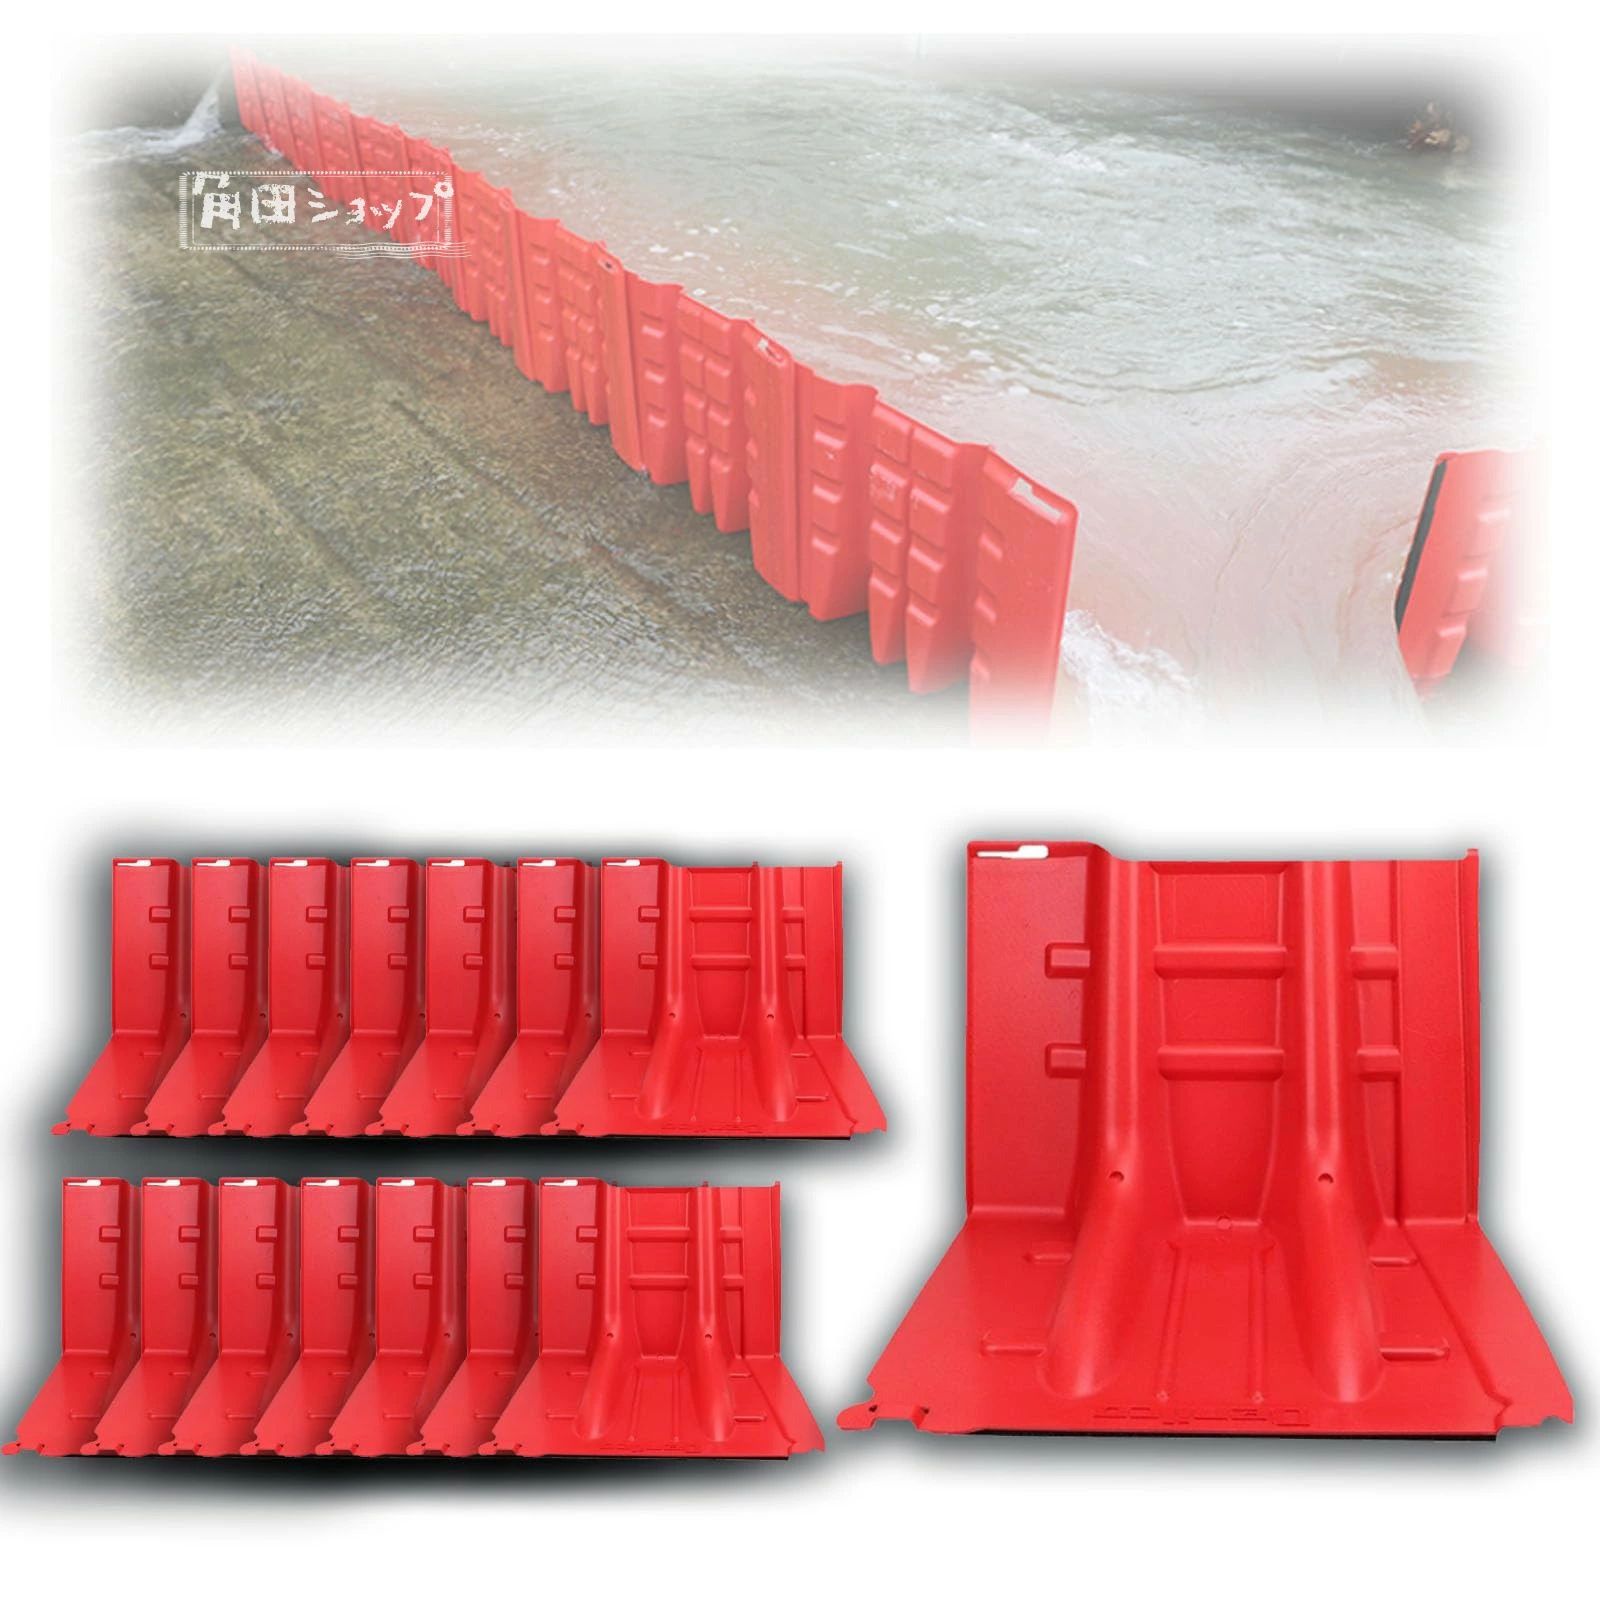
※保険も大切ですが水ガードでの対策との併用で少しでも被害を減らそう
楽天市場「モノリスプラザ」止水板ここから詳細が見れます⬇